2026年11月15日
債務結清款項被銀行退回,下一步應如何處理?
按結清報價付款後款項被退回,原因可能涉及戶口、參考或截止日時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
閱讀更多

深度分析債務重組相關話題,提供專業見解和實用建議
按結清報價付款後款項被退回,原因可能涉及戶口、參考或截止日時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
準備付款時發現結清報價有效期已過,結餘或收款資料可能改變時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
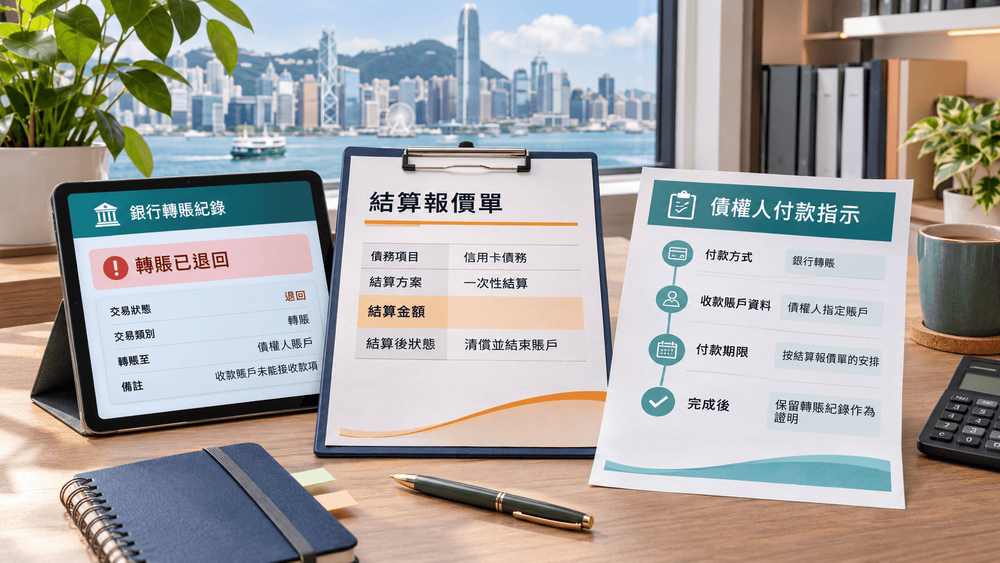
銀行先顯示結清轉賬完成,其後款項被退回或撤銷時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
持續更新的專業內容,助您深入了解債務重組
結清收據上的入賬金額、日期或賬戶資料與原先結清報價不一致時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
已取得結清確認,但仍有來電要求再次付款時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
收到正式抬頭但沒有簽發日期或生效日期的結清文件時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
完成結清後銀行出現來源不明的退款或調整入賬時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
收到的結清信出現中文名、英文名、稱謂或身份資料錯誤時,先不要只看賬戶最後顯示的總數。債務結清文件要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
已按結清報價付款,但其後月結單仍列出利息或費用時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
收到結清信,但文件沒有完整賬戶識別資料或參考編號時,先不要只看賬戶最後顯示的總數。債務結清文件要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
付款證明上的參考編號與結清信或債權人賬戶不同時,先不要只看賬戶最後顯示的總數。債務結清文件要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
取得結清確認後銀行仍出現自動扣款時,先不要只看賬戶最後顯示的總數。債務結清紀錄要按文件、日期和實際入賬逐項核對;最重要是先確認現況,再決定是否需要更改付款。
部分結清代表支付指定金額後,賬戶可能仍有本金、利息、費用或其他項目。收據證明機構收到款項,卻不一定說明如何分配,因此要同時核對報價、付款指示及付款後月結單。
結清欠款後仍見扣款,不應立即把款項當成已確認的多付、退款或新欠款。先把結清報價、報價有效期、實際付款日期、銀行交易參考、最新月結單和新增扣款通知放在同一條時間線,再確認扣款是原有自動轉賬、尚未入賬的利息或費用、付款處理時間差,還是機構確實重複收款。銀行顯示交易成功,只代表付款指示已處理,未必代表債權...
欠款結清後,確認信至少應核對姓名、賬戶識別、結清金額、付款日期、剩餘結餘和文件涵蓋範圍。只有收據而沒有清楚狀態時,應向機構正式查詢。先對照,確認付款後沒有新扣款或未入賬項目;再以比對報價有效期與參考編號。
退款、交易爭議或拒付處理,以及欠款結算是三條不同紀錄。商戶答應退款,不代表銀行已入賬;提出交易爭議,也不代表相關結餘已自動扣除或清卡安排已完成。
完成清卡付款後,串流訂閱、網購退款或尚未完成的交易,可能仍需要逐項跟進。清還當時欠款、停止商戶訂閱、處理退款與取消信用卡是不同事項。這篇用一份交易清單說明核對順序,不假設任何銀行或商戶都有相同流程。
考慮以新貸款清還信用卡或其他欠款時,月結單結欠未必就是某一天可以完成結清的金額。不同賬戶可能有未入賬交易、分期餘額、利息或適用費用。先取得清楚的結清資料,再核對新安排能否真正處理舊欠款,比只比較每月供款更實際。

當信用卡、私人貸款及其他欠款已經造成明顯財務壓力,不少人會考慮債務舒緩,希望重新安排自己的還款問題。不過,在了解債務舒緩時,除了關心每月供款可以減少多少,另一個很重要的問題是:「如果債務舒緩失敗會怎樣?」

當信用卡欠款愈來愈多,每月需要向不同銀行支付最低還款額,甚至開始出現循環利息不斷增加的情況,不少人都會考慮「卡數一筆清」,希望透過整合信用卡欠款,讓還款安排更加簡單,同時減輕每月的財務壓力。

「政府債務重組」不能直接理解為政府代還欠款、保證批核或免費代辦。破產管理署公布的個人自願安排(IVA)是處理個人債務的法律程序;金融機構之間也有協商還款的框架。先確認方案的正式名稱、辦理機構、適用程序及費用,才能分辨官方資訊與私人服務的宣傳。
當信用卡欠款、私人貸款及財務公司借款越來越多,每月供款已經佔去大部分收入時,很多人都會開始搜尋「債務舒緩」,希望找到一個可以減輕還款壓力的方法。
當信用卡欠款、私人貸款及財務公司供款逐漸增加,不少人都會開始感受到沉重的財務壓力。有些人每月收入的大部分都用於還款,甚至需要依靠信用卡周轉,形成惡性循環。

當每月信用卡、私人貸款或財務公司供款已經超出負擔時,很多人都會開始搜尋「債務重組」。

債務重組是一種透過重新安排還款條件,讓債務人能夠在可負擔的情況下逐步清還債務的解決方案。當個人無法按原有貸款或信用卡條款還款時,可以透過與債權人協商,調整利率、年期或供款方式。
好的,以下是第二篇債務舒緩,角度不同:
不少人對債務重組的最大恐懼,其實來自不確定性。

當你反覆搜尋「卡數一筆清」,其實代表你已經去到一個關口:

當信用卡欠款開始增加,很多人第一時間會考慮「卡數一筆清」。
當你開始搜尋「卡數一筆清」,其實代表一個非常重要的訊號:

當一個人開始搜尋「卡數一筆清」,通常代表一件事:

在香港,信用卡使用非常普遍,但同時,「卡數問題」亦成為不少人長期的財務壓力來源。當信用卡越刷越多、只還最低還款額、利息不斷滾大,很多人最終都會搜尋同一個關鍵字──「卡數一筆清」。

當一個人搜尋「卡數一筆清」,背後通常唔係想研究理財技巧,而係一句好真實嘅心聲:

在香港,信用卡早已成為日常生活的一部分。刷卡方便、分期誘人、最低還款額看似輕鬆,卻往往讓人在不知不覺中,陷入長期的卡數循環。當每個月帳單一來,壓力就跟著出現,很多人最終都會搜尋同一個關鍵字——卡數一筆清。
當你打「卡數一筆清」,你多數已經好清楚一件事:

在香港,信用卡幾乎是每個人日常生活的一部分。
當債務問題逐漸累積,很多人其實不是不知道「債務重組」這個選項,而是不確定——

當債務問題逐漸惡化,很多人會感到絕望,甚至認為自己已經沒有出路。其實,只要及早處理並選擇合適的方法,例如債務重組,仍然有機會成功走出財務困境。
在香港,越來越多人因為信用卡利息太高、債務越滾越大,開始接觸「債務重組」。

當一個人開始搜尋「債務重組」,通常已經不是單純想比較方案,而是出現了這些狀況:
當債務開始變得難以負擔,很多人會開始了解「債務重組」。這通常代表你仍然有收入,但每月供款壓力已經逐漸增加,甚至開始影響日常生活。

很多人第一次搜尋「債務重組」,往往不是出於好奇,而是生活已經出現警訊:
很多人以為,會搜尋「」的人,一定已經陷入嚴重財務危機。

當一個人反覆搜尋「債務重組」,通常已經唔係第一次遇到債務問題,而係:
當你再次搜尋「債務重組」,通常代表一件事:
在香港,高昂的生活成本、信用卡普及、稅貸及私人貸款的推廣,使「以卡養卡」、「拆 A 補 B」變得極為常見。當利息越滾越大、追數壓力越來越重、每月還款越難負擔時,很多人開始尋找能「重新呼吸」的方法,而 債務重組(Debt Restructuring) 正正就是當中最常見、最易理解、最先被考慮的方案。

在香港,信用卡使用普及、稅貸與私人貸款更成為許多人日常財務的一部分。

很多人搜尋「債務舒緩條件」,其實背後真正想問的不是條文,而是:

當你開始搜尋「債務舒緩」,通常代表一個現實問題已經出現:

當每個月一打開帳單就感到壓力,
當信用卡欠款、私人貸款或其他債務逐漸增加時,很多人會開始尋找可以減輕還款壓力的方法,而「債務舒緩」就是其中一種常見的財務解決方案。債務舒緩的核心目的,是透過與銀行或財務公司協商,重新安排還款方式,讓借款人可以在能力範圍內逐步清還債務。
當你搜尋「債務舒緩」,通常你已經去到一個狀態:

三條路,沒有對錯,只有「適不適合你而家嘅人生狀態」
在香港,信用卡、私人貸款、稅貸已是日常生活一部分。
當債務壓力大到影響生活,很多香港人都會開始搜尋「債務舒緩」、「DRP」、「破產」等關鍵字,希望找到一條真正可行的出路。

當債務已經不是「有點吃力」,而是:
當你不斷搜尋「卡數一筆清」,其實你內心真正想解決嘅唔係數字,而係呢一句:
當一個人再三搜尋「破產」,通常已經唔係想比較方案,而係心入面出現一個好沉重嘅問題:
在香港,「破產」這兩個字,往往令人感到恐懼。